相続 不動産 売却 3000万円 控除
- 相続した不動産を売却する際に使える3000万円控除とは
相続した不動産を売却する際、譲渡所得税の負担が大きくなるのではないかと心配している方も多いのではないでしょうか。本記事では、相続した不動産の売却時に使える3000万円控除の概要と適用要件などを解説します。相続した不動産を売却した場合の税金 不動産を売却して利益が出た場合、その利益である譲渡所得に対して所得税と住民...
- 相続税の申告が不要な場合
相続税には基礎控除があります。基礎控除は3000万円+600万円×相続人の人数で計算されます。相続財産の価格が基礎控除額を下回るような場合には、相続税は課税されませんから、相続税の申告は不要となります。ただし、相続財産の価格が基礎控除額を上回っていた場合に、配偶者の税額軽減、小規模宅地の特例などの特例によって相続...
- 相続税の申告
■相続税の申告が必要な場合相続する財産の価額が3000万円+600万円×相続人の人数で計算される、相続税の基礎控除の額を超える場合には相続税の申告をする必要があります。相続税の額は、相続財産の価格に応じて変動します。 ■相続税の申告のために必要な手続き相続税の申告のためには、誰がどの財産を相続するのか確定する必要...
- 相続税の計算方法
■相続税の基礎控除相続税には基礎控除があります。基礎控除は、3000万円+600万円×相続人の人数で計算されます。相続財産の価額が基礎控除の額を下回る場合には相続税は0円となります。 ■相続税の計算方法 まずは相続財産の総額から基礎控除額を引きます。これが課税対象となる相続財産になります。次に、各人の相続割合を相...
- 不動産を売却した場合(譲渡所得)の確定申告の方法について
不動産を売却した際に売却益が出ることがあります。この場合には、「譲渡所得」として確定申告を行う必要があります。不動産の譲渡所得には、以下のような特徴があります。 ①譲渡所得は「売却益」となる不動産を売却した際の譲渡所得は、ほぼ不動産の売却益と等しくなります。売却した際の価格から不動産を購入した際の価格、そして売却...
- 相続放棄をしたら他の相続人が負担する相続税に影響はある?
相続が発生すると、不動産や預貯金などプラスの財産だけでなく、借入金や未払いの債務といったマイナスの財産も一緒に承継の対象となります。借金を避けるために相続放棄を選択するひともいますが、会社や事業を後継者にスムーズに引き継がせるために、あえて他の相続人が放棄するというケースも珍しくありません。今回は、相続放棄をした...
- 生前贈与のメリット
突然大きな税の負担がのしかかってくるリスクとして相続の際の相続税が考えられます。相続税は価値のある財産を所有している場合支払うべき額も大きく期限も決まっているため支払いが難しいといった事態に陥ることも考えられます。そうした事態を防ぎ、節税にもつながるのが生前贈与という手段です。 生前贈与では年間に110万円の基礎...
- 生前対策とは
生前贈与とは、税金対策のためなどから、被相続人が生前に相続人に対して財産等を贈与することをいいます。生前贈与を上手に活用することで相続税を節税することが可能です。 ■暦年贈与贈与税には年間110万円までの基礎控除があります。この基礎控除を利用して毎年110万円以下の贈与を行うことで相続税を節税することが可能です。...
- 個人事業主から法人化するメリット
個人事業主から法人に切り替えた場合、所得税の節税、配偶者控除や扶養者控除、生命保険を活用した節税、役員社宅による節税、2年間の免税期間の活用など、個人事業主の時にはできなかった様々な節税方法を取ることができます。また、出張費などを経費にすることができ、経費は所得税が課税されないため、節税ができます。さらに、個人事...
- 不動産の確定申告とは
不動産を所有していると、確定申告を行わないといけないことがあります。不動産にかかわる確定申告を行わないといけない場合は、主に3つあります。 ①不動産をローンで取得した場合に住宅ローン控除を利用したいときマイホームを取得する際に住宅ローンを組む場合がほとんどですが、住宅ローンを組んだ場合には、住宅ローン控除を活用す...
- 相続時精算課税制度とは?メリット・デメリットをわかりやすく解説
ここでは贈与の一つの手段である「相続時精算課税制度」についてみていきます。メリット・デメリットどちらもある制度ですが、内容を理解して検討することでメリットを享受することができます。相続税と贈与税 「相続時精算課税制度」を理解する上で、相続税と贈与税の関係性について確認する必要があります。基本的な考え方として、贈与...
- マンション購入は相続税対策になる?節税のポイントや注意点など
近年、インターネットや雑誌などでは、さまざまな相続税対策の方法が取り沙汰されています。さまざまな情報の中から、皆様ご自身の状況と照らし合わせて適切な相続税対策の方法を採用することが肝要です。ここでは、数ある相続税対策の方法の中の一つとして、マンションの購入について取り上げます。相続税とは 相続税対策について確認す...
- 相続放棄をすると相続税の基礎控除はどうなる?
相続税には様々な控除制度が存在しており、相続する財産の評価額が適用される控除の金額を超えない限り、相続税は発生しません。では一体、相続それ自体を放棄した場合、控除はどうなるのでしょうか。ここでは相続放棄と控除制度の関係についてみていきましょう。基礎控除について 上述したように相続税には各種控除制度が存在しますが、...
- 相続税の2割加算|対象者や加算される理由は?
相続税を受ける人の中で、2割増しになるケースがあります。しかし、具体的にどのような人が対象であるのか、またその理由を知らない人も多いのではないでしょうか。本記事では、相続税の2割加算や対象者、加算される理由について解説していきます。相続税の2割加算について 相続人のうち、特定の人だけ相続税が2割増になることを相続...
- 土地の相続税が高くて払えない…税理士が対処法を解説
相続税は累進課税が取られており、最大で55%の税率がかかる可能性があります。特に、土地などの不動産は立地などによって評価額が高くなり、相続税が払えなくなるなんてことも考えられます。本記事では、土地の相続税が高くて支払えないときの対処法について解説していきたいと思います。土地の相続税が高くて払えないケースとは?
- マンションにかかる贈与税の計算方法と活用できる控除を解説
親から子へ、あるいは祖父母から孫へと、マンションなどの不動産を贈与するケースは少なくありません。ただし不動産を贈与すると贈与税が課されるため、どのような仕組みなのかを正しく理解する必要があります。今回は、マンションを贈与する際の贈与税の計算方法や、適用できる控除・特例を解説いたします。マンションにかかる贈与税の計...
- 不動産売却で赤字が出た場合の確定申告と損益通算の仕組み
不動産を売却して赤字が出た場合は確定申告の義務はありませんが、手続きを行うことで税金の負担を軽くする損益通算という制度を利用できます。本記事では、不動産売却で赤字が出た場合の確定申告の扱いや損益通算の仕組みについて解説します。不動産売却で赤字が出た場合の確定申告 不動産を売却して利益が出た場合は税金が発生するため...
- 相続放棄しても税金をかかる場合
相続放棄をした場合には、「初めから相続人ではなかった」こととなり、負債も財産もどちらも相続しないことになります。そのため相続放棄をした場合には原則として税金を支払う必要はありません。 しかしながら相続放棄をした場合においても固定資産税がかかる場合があります。固定資産税は、課税台帳に登録されている者が支払う必要があ...
- 不動産の相続税対策
賃貸マンションやアパートなどを建設し、現金を賃貸用不動産に変えておくことで、相続税の評価額を下げることができる場合があります。このようにして評価額を下げることで節税効果を得ることができます。ただし、賃貸マンションの経営に際しては、入居者が見つからず、思うように収益をあげられないといったようなリスクがつきものですか...
- 成年後見制度申立て手続きの流れ
本人の財産を管理することが、成年後見人の主な仕事であり、本人の預貯金、生命保険、不動産の管理を行います。本人の財産や収入を把握した上で、医療費や税金などの支払管理を行います。年金の振込が行われていなければ、年金事務所に確かめます。必要があれば、本人の介護サービス利用契約や老人ホーム施設への入所契約といった契約を代...
- 遺言書の種類
近年の相続法改正で、添付される財産目録については、他人の代筆や、パソコン・ワープロ作成も可能になりましたが、それ以外は自署しなければ無効です。自筆証書遺言のメリットは、費用面が抑えられるということや、方式が簡単である点です。一方、専門家のサポートがないままに作成された遺言は、内容が不十分で無効になってしまうことや...
- 相続税を考慮した遺言書の作成
相続税においては配偶者の税額軽減の特例、小規模宅地等の評価減の特例など、様々な特例があり、これらをしっかりと活用することで、相続税を大幅に節税することが可能です。例えば、配偶者の税額軽減の特例では、配偶者の取得した相続財産の価格が1億6000万円までは相続税がかかりません。 そして、遺産分割は原則として遺言に基づ...
- 会社設立・起業時の注意点
今村章太郎公認会計士・税理士事務所では、東京都文京区、新宿区、豊島区、中野区を中心に、千葉県、神奈川県、埼玉県において相続や生前対策、会社設立や不動産に関する確定申告など、ご相談を幅広く受け付けております。事前にご予約いただければ、休日や時間外も対応可能でございます。お困りのことがございましたらお気軽に当事務所ま...
- 会社設立を税理士に依頼するメリット
今村章太郎公認会計士・税理士事務所では、東京都文京区、新宿区、豊島区、中野区を中心に、千葉県、神奈川県、埼玉県において相続や生前対策、会社設立や不動産に関する確定申告など、ご相談を幅広く受け付けております。事前にご予約いただければ、休日や時間外も対応可能でございます。お困りのことがございましたらお気軽に当事務所ま...
- 会社の種類とは
今村章太郎公認会計士・税理士事務所では、東京都文京区、新宿区、豊島区、中野区を中心に、千葉県、神奈川県、埼玉県において相続や生前対策、会社設立や不動産に関する確定申告など、ご相談を幅広く受け付けております。事前にご予約いただければ、休日や時間外も対応可能でございます。お困りのことがございましたらお気軽に当事務所ま...
- 会社設立の流れ
今村章太郎公認会計士・税理士事務所では、東京都文京区、新宿区、豊島区、中野区を中心に、千葉県、神奈川県、埼玉県において相続や生前対策、会社設立や不動産に関する確定申告など、ご相談を幅広く受け付けております。事前にご予約いただければ、休日や時間外も対応可能でございます。お困りのことがございましたらお気軽に当事務所ま...
- 不動産に関する確定申告を行わない場合どうなる?
特にサラリーマンの方は、日ごろ確定申告を行うことがないため、不動産についての確定申告を行うことに戸惑いを感じるケースが多いかと思われます。そのため、確定申告を忘れていた、面倒なのでやらないというケースもあるかと思われます。しかし、確定申告を行わないことで多くのデメリットがあります。確定申告を行わないことによるデメ...
- 住宅ローンでマイホームを購入した場合(住宅ローン控除)の確定申告について
マイホームを購入した際に住宅ローンを組む場合には、住宅ローン控除を受けることが可能です。しかし、住宅ローン控除は、2年目以降は年末調整で差し引かれますが、1年目は確定申告を行うことで控除されるため、必ず確定申告を行うようにしましょう。 住宅ローン控除を受けることが出来る場合は、マイホームを購入した場合だけでなく、...
- 不動産の賃貸収入がある場合(不動産所得)の確定申告について
投資用不動産をはじめとする不動産を第三者に貸し出して収益を得ている場合には、「不動産所得」がかかります。不動産所得の計算方法や確定申告の方法については、以下の通りです。 ①不動産所得の計算方法不動産所得がある場合には、「不動産を貸し出すことによって得られる収益-ローンや家賃などの固定費-不動産所得を得るためにかか...
- 相続税の配偶者控除|適用要件や注意点についてわかりやすく解説
相続税には様々な控除制度が存在するので、全ての相続で相続税が発生するわけではありません。控除金額が相続する財産の評価額を上回るのであれば、相続税は発生しません。いくつかある控除のうち、ここでは配偶者控除についてみていきましょう。相続税について 相続とは、亡くなった人が死亡した時点で所有していた資産や借金などを、配...
- 二次相続に有効な相続税対策の具体的な方法とは
相続税対策と聞くと、自分の代が相続する分だけを考えればよいと思われる方も多いと思います。しかし実際には、二次相続といって自分の配偶者が自分の子どもに相続するところまで考える必要があります。ここでは二次相続に有効な相続税対策について考えていきましょう。二次相続とは 例えば、父親から相続財産を引き継いだ母親が亡くなっ...
- 孫へ生前贈与する方法|メリットや注意すべきポイントは?
相続時精算課税制度を利用する 相続時精算課税制度とは、祖父母から孫への遺産の前渡しです。累計2500万円までの贈与に関しては、贈与時に贈与税がかかりません。しかし、相父母が亡くなったときに相続税に加えられて計算される制度です。なお、2024年1月から、相続時精算課税制度にも110万円の基礎控除枠が新設されています...
- 【文京区の税理士が解説】相続税の障害者控除の適用要件とは
相続税の控除の制度において、障害者控除というものが定められていて、相続人に一定の障害がある場合には生活保障のために相続税の控除が認められています。今回は、相続税の障害者控除の適用要件について解説していきたいと思います。日本国内に住所があること 相続や遺贈によって財産を取得した時に日本国内に住所があることが、障害者...
- 相続税の延納ができる要件と手続きの流れ
相続税は現金による一括納付が原則ですが、支払いが難しい場合には分割で納める延納という制度を利用できます。本記事では、相続税の延納が認められるための要件や手続きの流れについて解説します。相続税を分割で支払う延納の仕組み 相続税は定められた期限までに現金で一括して納付することが原則です。しかし、遺産が不動産ばかりで手...
- 名義預金に相続税はかかる?判断基準と注意点を解説
形式上の名義にかかわらず本来の持ち主の財産とみなされるため、相続税の課税対象となります。本記事では、名義預金と疑われないための判断基準や注意点について解説します。名義預金に相続税が課される理由 税法では表面上の口座名義ではなく、誰が実質的に財産を所有しているかという実態を重視して課税を行います。預金が家族の名義を...
- 相続税の税務調査|対象になりやすいケースとは
相続税の申告後に、税務調査の通知が届くのではないかと心配している方もいらっしゃるのではないでしょうか。相続税の税務調査は、すべての申告に対して行われるわけではありませんが、一定のケースでは調査の対象となる可能性が高まります。本記事では、相続税の税務調査の概要と、対象になりやすいケースを解説します。相続税の税務調査...
- 【税理士が解説】借地権の相続税評価額の計算方法
相続財産に借地権が含まれている場合、その評価額をどのように計算すればよいかわからない方も多いのではないでしょうか。借地権の相続税評価額は、路線価と借地権割合をもとに計算しますが、申告内容に誤りが生じると税務調査の対象となるリスクがあります。本記事では、借地権の相続税評価額の計算方法について解説します。借地権とは
- 暦年贈与と相続時精算課税制度の違い
生前贈与を検討する際に、暦年贈与と相続時精算課税制度のどちらを選べばよいか迷っている方も多いのではないでしょうか。制度の内容はそれぞれ異なるため、選択を誤ると相続税対策として十分な効果が得られない場合があります。本記事では、暦年贈与と相続時精算課税制度の主な違いについて解説します。暦年贈与とは 暦年贈与とは、1月...
- 相続税が軽減できる小規模宅地等の特例とは?適用要件を解説
小規模宅地等の特例を利用すれば、相続税を軽減できる可能性があります。しかし、小規模宅地等の特例を適用するには、いくつかの要件を満たす必要があります。この記事では、小規模宅地等の特例についての概要と適用要件をご紹介します。相続税を軽減できる小規模宅地等の特例とは 小規模宅地等の特例とは、相続する土地の評価額を最大
- 教育資金の一括贈与を行うメリット・デメリット
相続税対策として活用されることのある制度ですが、今回は、教育資金の一括贈与を行うメリットとデメリットについて、それぞれ解説していきたいと思います。教育資金の一括贈与を行うメリット 教育資金の一括贈与を活用することで、子どもや孫に対して1,500万円までの教育資金を非課税で贈与できるため、節税対策として効果的に活用...
- 死亡退職金がみなし相続財産として相続税の対象になる基準とは
残された家族の生活を支える大切なお金ですが、税務上は亡くなった方の財産として扱われ相続税の対象となります。本記事では、死亡退職金がみなし相続財産として課税の対象となる基準について解説します。死亡退職金がみなし相続財産となる理由 亡くなった方の死亡退職金は、遺族の生活を保障するために会社の規定に基づいて支払われる遺...
- 法人成りで消費税が最大2年間免除となる要件と注意点
適格請求書がないと取引先は消費税の仕入税額控除を受けられないため、法人向けのビジネスでは取引を敬遠されるリスクが考えられます。設備投資における消費税の還付の制限 法人成りで免税事業者を選択すると、事業の拡大に向けて車や機械などの高額な設備投資を行い多額の消費税を支払った場合でも、還付を受けることができません。納め...
- 定期贈与とみなされるケースと対策
暦年贈与には年間110万円の基礎控除が設けられていますが、定期贈与と判定されると贈与した総額に対して贈与税が課されることになります。本記事では、税務署に定期贈与と判定されるケースと、その回避策について解説します。定期贈与とみなされるケース 以下のようなケースでは定期贈与と判定される可能性があります。毎年同じ金額を...
基礎知識Basic knowledge
-
不動産を売却した場合...
不動産を売却した際に売却益が出ることがあります。この場合には、「譲渡所得」として確定申告を行う必要があります。不動産の譲渡所得には、以下のような特徴があります。 ①譲渡所得は「売却益」となる不動産を売却した際の […]

-
死亡退職金がみなし相...
死亡退職金とは、会社員であった方が亡くなった際に、勤務先から遺族に対して支給される退職金のことです。残された家族の生活を支える大切なお金ですが、税務上は亡くなった方の財産として扱われ相続税の対象となります。本記事では、死 […]

-
会社の種類とは
■会社の種類会社には、株式会社、合名会社、合資会社、合同会社の4種類があります。また、現在では新たに設立することができませんが、有限会社も存在します。 ■それぞれの違い・合名会社、合同会社と合同会社、株式会社と […]

-
定期贈与とみなされる...
定期贈与とは、一定の期間にわたって決まった金額を贈与することを、あらかじめ取り決めた契約のことです。暦年贈与には年間110万円の基礎控除が設けられていますが、定期贈与と判定されると贈与した総額に対して贈与税が課されること […]

-
不動産売却で赤字が出...
不動産を売却して赤字が出た場合は確定申告の義務はありませんが、手続きを行うことで税金の負担を軽くする損益通算という制度を利用できます。本記事では、不動産売却で赤字が出た場合の確定申告の扱いや損益通算の仕組みについて解説し […]

-
個人事業主が法人成り...
個人事業主を経営していて、「法人にするべき?」と悩む場合があるでしょう。しかし、個人事業主と法人成り(法人化)では内容が大幅に異なるため十分に把握できていないケースが見られます。本記事では、個人事業主が法人成りする目安と […]

よく検索されるキーワードSearch Keyword
税理士紹介Tax Accountant
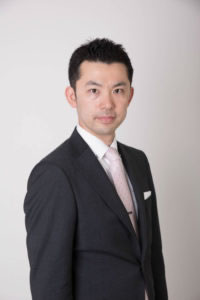
仕事を通してお客様を笑顔にしたい
私は公認会計士試験合格後から主に上場企業の決算をチェックする監査業務に8年間携わりました。
日本経済の秩序を守る社会的責任のある仕事ですが、お客様と同じ目線に立って仕事をしたいと思い、税理士業界の門をたたきました。
前職の税理士法人では、相続税申告をはじめ、法人顧問、事業承継コンサルティング、個人確定申告、大手金融機関でのセミナー講師など幅広い業務を経験しました。
その中でも相続の業務は奥が深く、お客様のお役に立てる実感が最も得られた仕事でした。
相続は一生のうちに何回も経験するものではありません。
お客様は最初とても不安そうな面持ちでご相談にいらっしゃいます。
そこで、私が心がけているのは、わかりやすい言葉で丁寧にご説明することにより、お客様の不安を少しでも和らげることです。
お客様の不安を取り除き、故人の財産や思いをつなげることにより、お客様が笑顔になることが、私の最大の喜びです。
1人でも多くのお客様が安心して相続を終わらせ、笑顔で明日を迎えられるサポートができれば幸いです。
所属団体
- 日本公認会計士協会(登録No.22268)
- 日本税理士連合会(登録No.128127)
経歴
- 1982年 新潟県生まれ、埼玉県出身
- 2004年 中央大学商学部卒業、公認会計士試験合格
- 2006年 あずさ監査法人(現有限責任 あずさ監査法人)入所
- 2008年 公認会計士登録
- 2012年 辻・本郷税理士法人入所
- 2014年 税理士登録
- 2016年 今村章太郎公認会計士・税理士事務所設立
事務所概要Office Overview
| 名称 | 今村章太郎公認会計士・税理士事務所 |
|---|---|
| 所在地 | 〒112-0014 東京都文京区関口1-11-10 寺井ビル2F |
| TEL/FAX | TEL:03-6457-5564 / FAX:03-6457-5964 |
| 代表者 | 今村 章太郎(いまむら しょうたろう) |
| 対応時間 | 平日 9:00~18:00(事前予約で時間外対応可能です) |
| 定休日 | 土曜・日曜・祝日(事前予約で休日も対応可能です) |
| 提携事業者 |
川田司法書士事務所 〒113-0033 文京区本郷一丁目25番3号 松尾ビル6F |